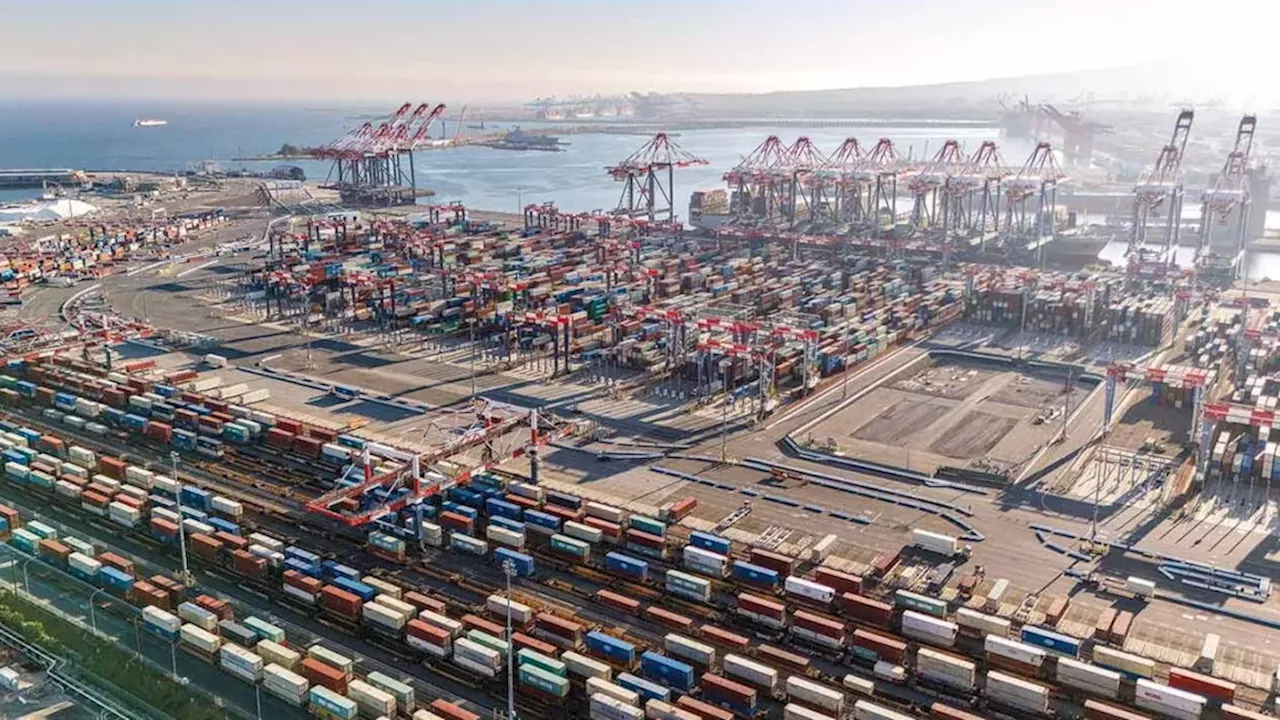
La demanda industrial se ha mantenido estable a medida que el volumen de contenedores portuarios hasta agosto aumentó en comparación con 2025.
El contenido producido por LA Times Studios se desarrolla a partir de comunicados de prensa, anuncios y contenido de los colaboradores. Independiente de la sala de redacción del LA Times. ¿Preguntas?
Envíe un correo electrónico a [email protected]. Las tasas de interés más altas, el aumento de los precios del gas y el estancamiento del crecimiento de los salarios han causado incertidumbre sobre si el mercado industrial se fortalecerá en el futuro cercano, a pesar de que el volumen se mantiene estable a través de los principales puertos del sur de California.
Lea tambiénEl volumen del comercio exterior de Rusia aumentará un 13,9 por ciento en 2026
El Puerto de Long Beach tuvo su mes más activo en sus 115 años de historia al mover casi 1 millón de unidades de contenedores en septiembre, debido a los altos costos del diésel, las restricciones de acceso al Canal de Panamá y un posible nuevo acuerdo comercial entre Estados Unidos y China impulsado por la inclusión del puerto en las estrategias de ahorro de costos de los transportistas. El mes pasado manejó un récord de 997.177 unidades equivalentes a veinte pies, eclipsando el récord anterior de 987.191 TEU en octubre de 2024, según Noel Hacegaba, director ejecutivo del puerto de Long Beach.
Los trabajadores portuarios y operadores de terminales en Long Beach procesaron un 25% más de carga en comparación con septiembre de 2025, como un socio confiable en sus estrategias comerciales, lo que llevó a nuestro mes histórico para la carga”, dijo Hacegaba en un comunicado.
“Cada hito nos acerca a lograr nuestro objetivo a largo plazo de duplicar los volúmenes de carga a 20 millones de TEU anualmente para 2050”. Hacegaba también destacó un programa de incentivos para ayudar a mantener la carga en movimiento durante el cierre planificado del Puente Vincent Thomas en el Puerto de Los Ángeles para un proyecto de reemplazo de cubierta de 16 meses. El programa ofrecerá puertas adicionales en las terminales de contenedores de Long Beach por las noches y los sábados para ofrecer flexibilidad adicional y acceso a la terminal a los clientes.
Las tarifas industriales de South Bay continuaron aumentando, impulsadas por la demanda de los usuarios de logística combinada con tecnología de defensa, fabricación avanzada y empresas espaciales/satélites. Los acuerdos industriales notables incluyeron EnduroSat y Starpath Robotics, con algunos arrendamientos supuestamente firmados a $ 3 por pie cuadrado por mes sobre una base triple neta, lo que representa un nuevo punto alto para el área. La disponibilidad limitada de nuevas construcciones ha intensificado la competencia por el espacio.
Como resultado de la fuerte demanda en South Bay, ha aumentado la demanda de edificios Clase B en otros submercados por parte de empresas de logística y empresas de bienes de consumo preocupadas por los costos. La tasa de desocupación del mercado de oficinas de Los Ángeles aumentó al 23,2%, ya que las pérdidas de ocupación llevaron el total del año hasta la fecha a 877.000 pies cuadrados negativos. Century City lideró todos los submercados con 296,000 pies cuadrados de arrendamiento, destacado por el nuevo contrato de arrendamiento de 138,217 pies cuadrados de PwC en 2121 Avenue of the Stars, reubicándose desde el centro de Los Ángeles.
En El Segundo, Innocean USA firmó un nuevo contrato de arrendamiento de 101,000 pies cuadrados en 888 Douglas Street, expandiéndose al espacio anteriormente ocupado por Beyond Meat. En el lado industrial, la absorción neta se volvió negativa por primera vez desde el tercer trimestre de 2024, totalizando 1,5 millones de pies cuadrados negativos. La tasa general de desocupación aumentó 30 puntos básicos hasta el 4,3%, pero se mantuvo por debajo del nivel del año anterior.
La actividad de arrendamiento disminuyó trimestralmente a 7,6 millones de pies cuadrados, aunque la actividad acumulada durante los primeros tres trimestres siguió siendo la más fuerte desde 2021. La tasa de venta promedio aumentó por primera vez desde el segundo trimestre de 2023, aumentando a $ 1,33 por pie cuadrado por mes sobre una base triple neta. Después de un rápido crecimiento durante la era de la pandemia, los alquileres solicitados disminuyeron durante 10 trimestres consecutivos antes de estabilizarse en el segundo trimestre de 2026.
La tasa general de desocupación del mercado aumentó trimestralmente al 14,2 %, muy por debajo del pico del 17,8 % en el primer trimestre de 2024. Hubo un cambio mínimo en la tasa de absorción neta general para el condado, pero los datos desglosados por clasificación de propiedad subrayan la preferencia por espacio de mayor calidad. Las propiedades Clase A absorbieron 181,652 pies cuadrados, mientras que las propiedades Clase B tuvieron una disminución de 169,355 pies cuadrados.
A pesar de un modesto aumento en las desocupaciones, el alquiler promedio general solicitado aumentó a $2,93 por pie cuadrado por mes sobre una base bruta de servicio completo, su nivel más alto desde el tercer trimestre de 2021. Los alquileres en el área metropolitana del aeropuerto lideraron las ganancias, con un aumento interanual del 5% a un promedio de $3,27 por pie cuadrado. Los activos trofeo tienen una prima, y los alquileres solicitados oscilan entre 5,15 y 9,50 dólares por pie cuadrado.
Las ventas de oficinas fueron lideradas por la adquisición por parte de Broadcom por $325 millones del campus de 660,900 pies cuadrados en 15101-15191 Alton Parkway en Irvine Spectrum, que fue la transacción de oficinas más grande del año hasta la fecha. Otras transacciones notables incluyeron la adquisición de Tustin Financial Plaza por $ 68,7 millones por parte del constructor de viviendas Taylor Morrison, que está programada para reurbanización residencial. La tasa general de desocupación industrial disminuyó al 8% a medida que la absorción neta se recuperó, respaldada por las mudanzas de inquilinos luego de una mayor actividad de arrendamiento en la primera mitad del año.
Sin embargo, las pérdidas de ocupación de 2,8 millones de pies cuadrados en la primera mitad del año limitaron la absorción neta en lo que va del año a 1,1 millones de pies cuadrados. La tasa de disponibilidad continuó aumentando, lo que refleja que se comercializan para arrendamiento más espacios desocupados y ocupados. La tasa de disponibilidad alcanzó el 12,8%, con 83,6 millones de pies cuadrados disponibles en todo el mercado. Ocho nuevos listados de 500.000 pies cuadrados o más contribuyeron con 6,3 millones de pies cuadrados al aumento.
El alquiler promedio general solicitado disminuyó a $1,01 por pie cuadrado. Hay poca presión por parte de las nuevas construcciones, que aumentaron a 5,9 millones de pies cuadrados, muy por debajo del pico de 2022 de 40,6 millones de pies cuadrados. La tasa de desocupación de oficinas en Inland Empire tuvo pocos cambios con respecto al trimestre anterior. La región depende del gobierno, los servicios profesionales y la atención sanitaria.
La asequibilidad sigue siendo una de las ventajas competitivas más fuertes del IE, particularmente en relación con Los Ángeles y el condado de Orange. Se espera que las vacantes se mantengan cerca de los niveles actuales durante el resto de 2026.
La tasa de desocupación de oficinas de San Diego disminuyó trimestralmente al 14,7%, ya que la absorción neta ascendió a 259.000 pies cuadrados, con actividad de varios propietarios/usuarios compradores, incluida la Universidad Stanbridge en Rancho Bernardo, Sweetwater Care en Carlsbad, Live Nation en el centro, el Distrito de Irrigación de Santa Fe en Solana Beach y First Citizens Bank en Del Mar Heights. La actividad de arrendamiento de nuevas oficinas ascendió a 696.000 pies cuadrados, ligeramente por debajo del promedio trimestral de 790.000 pies cuadrados desde 2022.
La incertidumbre económica, la evolución de las estrategias laborales híbridas y las presiones inflacionarias siguen influyendo en la toma de decisiones. La actividad de arrendamiento industrial ascendió a 1,6 millones de pies cuadrados, cifra superior al promedio trimestral de cinco años de 1,3 millones de pies cuadrados. En lo que va del año, la manufactura ha sido el sector más activo, representando el 29% del volumen de nuevos arrendamientos. La actividad de construcción sigue concentrada en submercados selectos, mientras que la cartera de desarrollo más amplia enfrenta una presión continua por los costos de financiamiento, la elevada desocupación y la menor velocidad de arrendamiento.
Los desarrolladores están escalonando cada vez más los proyectos y evaluando la demanda de los inquilinos antes de seguir adelante con una nueva construcción. Datos proporcionados por Cushman and Wakefield, una firma global de servicios inmobiliarios comerciales. La empresa realiza un seguimiento de la actividad del mercado de bienes raíces comerciales, incluidas las tendencias de oferta, demanda y precios. Informe CRE del primer trimestre de 2026: empresas adquieren propiedades comerciales en medio de una confianza incierta de los inversoresFisk Electric del tutor Perini firma un acuerdo de centro de datos de 24 millones de dólaresNegocio de entretenimientoOfertas de códigos promocionales de Iberostar para su próxima escapada en 2026