La ex supervisora de San Francisco, Jane Kim, superó la falta de reconocimiento de su nombre para ganar la carrera por ser la próxima comisionada de seguros de California al hacer una propuesta novedosa: establecer un programa gubernamental contra incendios forestales que reformaría radicalmente el problemático mercado de seguros de viviendas del estado.
Su Seguro contra desastres naturales para todos El plan promete hacer que los seguros de hogar sean asequibles y aumentar su disponibilidad eliminando el afán de lucro del sistema, eliminando costos como los altos salarios de los ejecutivos y, lo más importante, teniendo como misión central la reducción de los crecientes riesgos de incendios forestales que han causado una serie de incendios catastróficos en la última década.
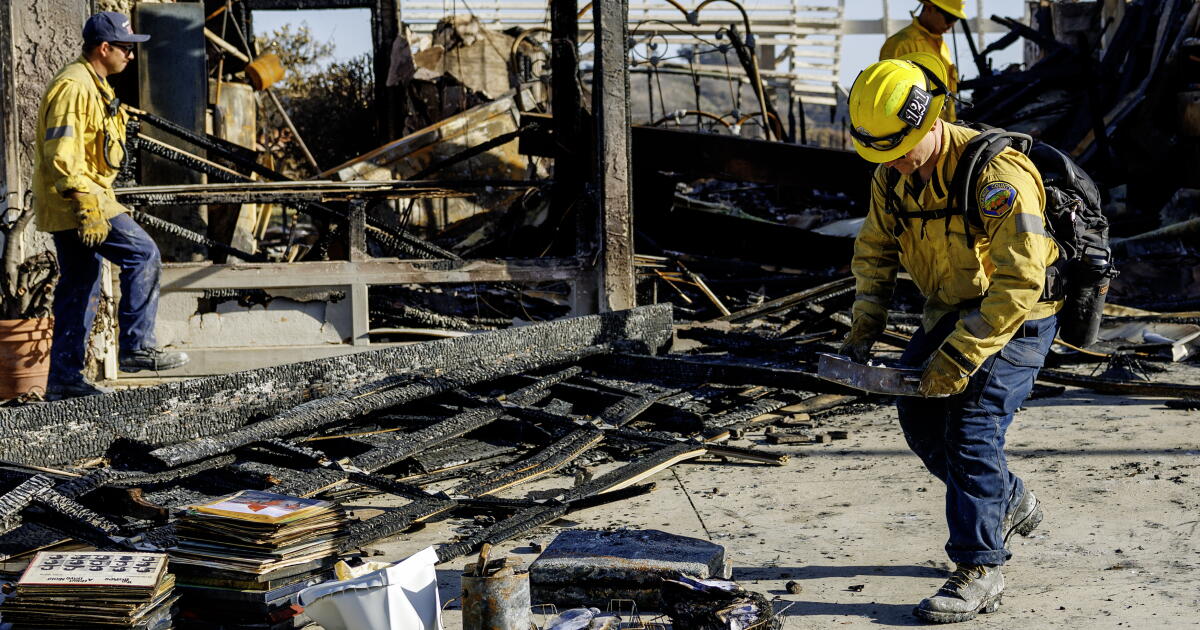
Esos incendios, que culminaron en las tormentas de fuego del 7 de enero de 2025, que dañaron o destruyeron más de 16.000 estructuras solo en las áreas de Pacific Palisades y Altadena, provocó que las aseguradoras eliminaran a los asegurados en áreas propensas a incendios mientras aumentaban las tarifas, aunque en todo el estado se mantienen cerca del promedio nacional, según el estudio.
Como consecuencia, la aseguradora privada de último recurso del estado, el Plan FAIR de California, ha visto que las pólizas residenciales más del doble a 677.000 desde 2022, incluso cuando cobró recargos a los asegurados residenciales en todo el estado para ayudar a pagar $4 mil millones en pérdidas de enero de 2025.
“Entendemos que se trata de una propuesta audaz y creo que la crisis exige una propuesta audaz”, dijo Kim en una entrevista. “El marco actual está fallando, y si hablas con el californiano común, no creen que el sistema actual esté funcionando”.
La idea de un plan estatal contra incendios forestales financiado por los asegurados no es única. Un plan similar se describió brevemente como una opción en un estudio de resiliencia ante catástrofes naturales ordenado por el gobernador Gavin Newsom este año en respuesta al cambio climático y los incendios forestales de Palisades y Eaton.
Tampoco sería el único programa de seguro operado por el estado. El Autoridad de terremotos de California se creó en 1996 tras el terremoto de Northridge de 1994, cuando las aseguradoras no estaban dispuestas a ofrecer la cobertura.
Aún así, funcionarios de la industria de seguros, defensores de los consumidores y otros dicen que el plan del comisionado entrante, nunca antes probado en Estados Unidos, deja temas fundamentales como el financiamiento inicial y el manejo de reclamos aún por desarrollar, e incluso Kim reconoce que lo ve como un punto de partida.
“Lo que ella propone es lo que sería un cambio realmente grande aquí en California, y hay muchos detalles, muchos pasos, desde ahora hasta que se unan”, dijo Denni Ritter, vicepresidente de relaciones gubernamentales de la Asociación Estadounidense de Seguros contra Accidentes de Propiedad., un grupo comercial líder en la industria.
“Creo que la industria de seguros siente que los incendios forestales son un peligro asegurable” sin un programa de este tipo, dijo.
Kim fue criticada durante la campaña por su rival, el senador estatal Ben Allen (D-Santa Mónica), un colega demócrata que representa la zona de incendio de Pacific Palisades y perdió por un estrecho margen, por proporcionar pocos detalles sobre su plan. Pero en octubre su campaña publicó un informe de política que llenó algunos de los espacios en blanco.
Prevé que las compañías comerciales continúen vendiendo cobertura para peligros como daños por agua, viento, robo, responsabilidad civil e incendios domésticos comunes, pero que ya no cubran los daños causados por grandes incendios forestales, aunque venderían esas pólizas en nombre del nuevo plan estatal.
La cobertura contra incendios forestales sería obligatoria, y el programa estatal asumiría el riesgo y financiaría las reclamaciones. Las primas se dividirían entre una cantidad que cubra el riesgo de incendio individual de una casa y los costos de reconstrucción (para cubrir las pérdidas del plan en un año de incendio típico) y una pequeña tarifa limitada para generar capital en el caso de una mala temporada de incendios forestales, como en 2025.
La cobertura contra incendios forestales se limitaría al costo de reconstruir completamente una casa “típica” de California (no se especifica una cantidad exacta) y los propietarios de viviendas más caras podrían comprar cobertura adicional en el mercado comercial. La idea es garantizar que el plan se centre en “los propietarios comunes y corrientes y no en la reconstrucción de mansiones”, según el informe.
El plan cubriría todas las casas existentes, con elegibilidad para que se exploren casas nuevas en función de su riesgo de incendio forestal y de cuánto de ese riesgo se mitiga. Queda por determinar si las reclamaciones por incendios forestales serían manejadas por compañías que aseguran otros riesgos del propietario, o si el plan contrataría y gestionaría sus propios ajustadores.
Tras los incendios forestales de 2025, la gestión de reclamaciones se ha convertido en una cuestión de primer orden. El Departamento de Seguros y el condado de Los Ángeles están investigando a varias aseguradoras de viviendas, incluida State Farm General, la más grande del estado, sobre cómo manejaron las reclamaciones, luego de las quejas de los asegurados sobre demoras, pagos insuficientes y denegaciones.
Chuck Nyce, un profesor de seguros en la Facultad de Negocios Herbert Wertheim de la Universidad Estatal de Florida, dijo que se estudiaron los desafíos de un plan estatal que maneja sus propios reclamos. en un informe la escuela presentó a su Cámara de Representantes que Florida asuma todos los riesgos de huracanes.
Dijo que eso requeriría que el estado contratara una gran cantidad de ajustadores para que estén listos cuando ocurra una catástrofe, mientras que una gran aseguradora los tiene en el lugar, constantemente ocupados, para que puedan ser desplazados según sea necesario.
“Les vas a pagar todo el año por trabajo a tiempo parcial, pero ese trabajo a tiempo parcial es realmente importante”, dijo Nyce, quien ha aportado su experiencia a la agencia de vigilancia independiente de la Comisión Little Hoover de California, que emitió un informe de 2024 sobre el mercado de seguros para el hogar.
Hacer que los ajustadores de una aseguradora se encarguen de las reclamaciones que las aseguradoras no están pagando crea su propia posibilidad de que los costos se disparen, añadió: “Tienen poco o ningún incentivo para hacerlo correctamente. Simplemente deberían pagar el importe total de cada reclamación, porque entonces les parece bien”.
Quizás una cuestión aún más fundamental que debe decidirse es cómo recaudar los 25.000 millones de dólares que, según el estudio estatal, se necesitarían para capital inicial en caso de un mal año de incendios.
El estudio exploró la financiación de esta cantidad a través de mecanismos como la venta de bonos, evaluaciones y reaseguros, que las aseguradoras suelen adquirir de grandes empresas internacionales para cubrir catástrofes que de otro modo podrían acabar con ellas.
Según el estudio, depender de un reaseguro significativo podría reducir el capital inicial necesario a $6 mil millones, pero dados sus costos, las primas agregadas de seguros para propietarios de viviendas podrían aumentar de $18 mil millones en la actualidad a más de $20 mil millones. Kim dice que un modelo público podría eventualmente reducir los riesgos de incendios forestales para hacer que los seguros del hogar sean más asequibles.
Otros lo cuestionan. Carmen Balber, directora ejecutiva del grupo de defensa de Los Ángeles Perro guardián del consumidordijo que usar reaseguros para capitalizar significativamente un programa de seguros puede ser problemático porque puede resultar en primas altas o deducibles altos para mantener las primas bajas. Citó como ejemplo a la Autoridad de Terremotos de California.
“Esa ha sido la preocupación número uno que siempre hemos tenido, porque tenemos un ejemplo de seguro estatal contra desastres: es la CEA y no funciona”, dijo. “La industria de seguros ha estado cobrando nuestras primas durante un siglo, y en todo el país ha acumulado un superávit de 1,2 billones de dólares en caso de que se produzca la peor catástrofe jamás vista. ¿Cómo podemos replicar eso a escala de California?”
Los costos de una póliza CEA varían ampliamente según la antigüedad, la construcción, la ubicación y el deducible de la póliza, que oscila entre el 5% y el 25%. La autoridad, inicialmente capitalizada por las aseguradoras participantes, tiene menos de 1 millón de pólizas, principalmente para viviendas pero también para condominios, alquileres y casas móviles. Una prima anual para propietarios de viviendas normalmente costaría al menos $2,000, según una estimación.
Ben Deci, portavoz de la CEA, dijo que el reaseguro de la autoridad ha disminuido en los últimos años, y que el costo de las primas se debe a su capacidad “para pagar todas las reclamaciones de un terremoto incluso mayor que el más destructivo en la historia de California: el terremoto de San Francisco de 1906”.
Kim dijo que una comparación con la autoridad de terremotos no es válida, ya que es un programa voluntario con un grupo de riesgo más pequeño, mientras que la cobertura contra incendios forestales sería obligatoria para los millones de propietarios de viviendas de California.
Su informe de políticas analiza la exploración de una legislación que requeriría que las aseguradoras contribuyeran con capital inicial en proporción a su participación de mercado, pero que podría provocar una gran pelea con la industria.
Rex Frazier, presidente de la Federación de seguros personales de Californiaun grupo comercial de aseguradoras estatales de propiedad y accidentes, advirtió sobre ese enfoque.
“Cualquier proyecto de ley para obligar a las aseguradoras a financiar un programa del gobierno estatal que reemplace a las aseguradoras que actualmente venden directamente en el mercado o indirectamente a través del Plan FAIR generará difíciles cuestiones legales y políticas”, dijo Frazier.
También sostuvo que la crisis de seguros de hogar del estado se está aliviando luego de las reformas del año pasado, que incluyeron permitir a las aseguradoras cobrar a los asegurados por los costos de reaseguro, y algunas compañías comenzaron a emitir nuevas pólizas nuevamente. El Plan FAIR informó que agregó 2,230 nuevas pólizas netas en el tercer trimestre, frente a 12,406 nuevas pólizas netas en el segundo trimestre.
Kim dijo que el ajuste de las reclamaciones, el financiamiento inicial y muchos otros elementos de su plan deberán discutirse con los líderes legislativos, los defensores de los consumidores y otras partes interesadas, y que al final la reforma podría resultar en una asociación público-privada o tomar otra forma.
“La gente realmente se está adelantando mucho y está creando lo que cree que será lo que sucederá. Pero en última instancia, lo que sucede es que vamos a ir a la mesa de negociaciones con un montón de ideas, vamos a descubrir cómo hacer que funcione y vamos a poner a los consumidores en primer lugar”, dijo.
Amy Bach, cofundadora de Asegurados Unidosun grupo de defensa de seguros con sede en San Francisco, dijo que está claro que hay serios problemas con el sistema actual para manejar eventos catastróficos que Kim está tratando de solucionar.
“Es un plan muy, muy ambicioso y complicado, pero si se le ocurre una trampa para ratones mejor, la ayudaremos”, afirmó.