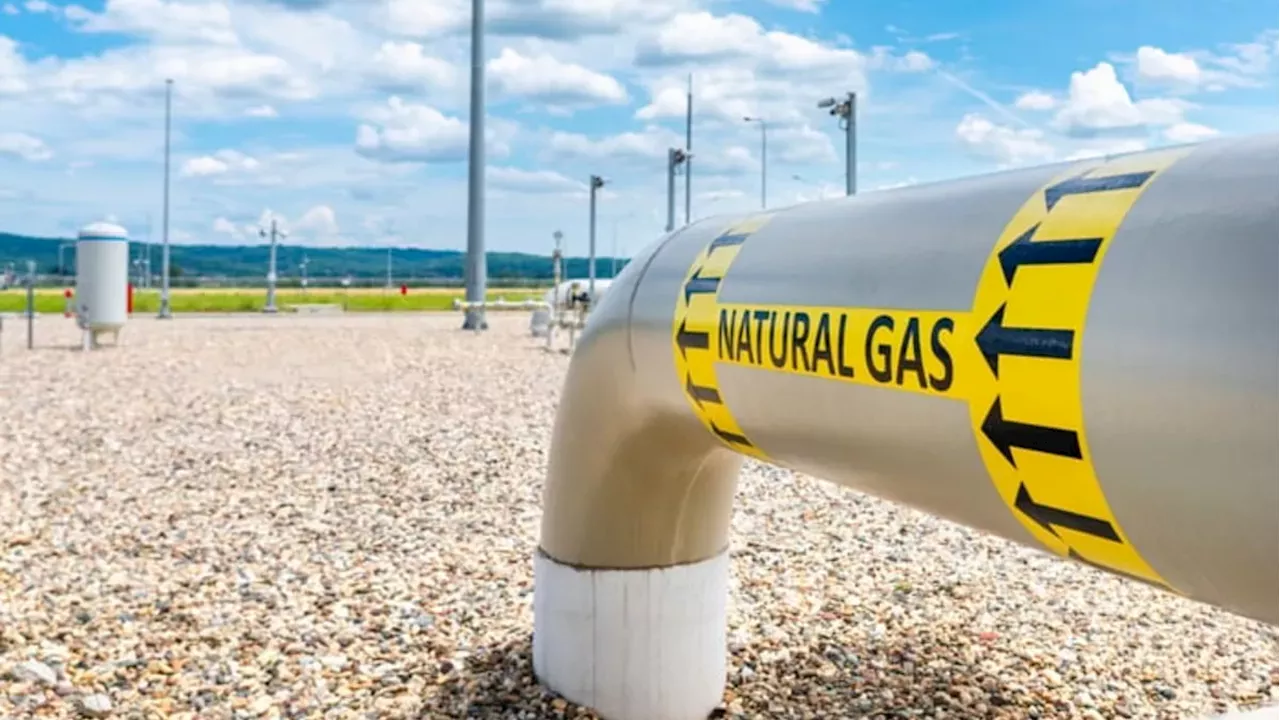
El lugar donde una empresa opera a lo largo de la cadena de valor del gas natural afecta la forma en que gana dinero con el combustible.
Cheniere Energy gana dinero convirtiendo el gas en gas natural licuado, que exporta a través de sus terminales, normalmente mediante contratos a largo plazo. EQT, Expand Energy y Antero Resources ganan dinero produciendo gas, que normalmente venden a los precios vigentes en el mercado.
Todos se centran en el mismo combustible. Sin embargo, no ganan dinero de la misma manera. Uno lo licua y lo envía al extranjero, unos pocos lo extraen del suelo y otros operan oleoductos e infraestructura relacionada con el gas. Esta diferencia importa.
Lea tambiénHelen Christensen revela sus secretos de belleza natural y su rutina al aire libre
En 2009, apareció una señal de “doble abajo” para un fabricante de chips poco conocido llamado Nvidia. Por primera vez en años, esa misma señal de “convicción total” está brillando para una empresa que tiene un tamaño de una centésima parte de Nvidia. Ha invertido 50 mil millones de dólares para desarrollar dos instalaciones de exportación de GNL a lo largo de la costa del Golfo de EE. UU., con 16 trenes de GNL actualmente en funcionamiento, lo que suma alrededor de 55 millones de toneladas por año de capacidad de producción de GNL. Es el principal productor de GNL del país y el segundo a nivel mundial.
La empresa gana dinero licuando gas natural y exportándolo a través de sus terminales de GNL, principalmente mediante contratos de compra o venta a largo plazo. Esos contratos le proporcionan flujos de caja muy estables y predecibles. Eso proporciona a la empresa efectivo estable para invertir en ampliar su capacidad de GNL, pagar deuda y devolver efectivo a los accionistas. La estabilidad de sus flujos de efectivo la convierte en una forma de menor riesgo para invertir en gas natural.
EQT, Expand Energy y Antero Resources son tres de los mayores productores exclusivos de gas de Estados Unidos. Producen gas a partir de pozos y normalmente lo venden al precio vigente en el mercado. Los precios del gas pueden ser muy volátiles, lo que afecta significativamente los flujos de efectivo. Es por eso que muchos productores de gas utilizan contratos de cobertura para fijar el precio de una parte de sus contratos.
Las operaciones de bajo costo permiten a un productor de gas ganar más dinero que sus pares de mayor costo a precios de gas más bajos. La fusión reducirá el nivel de equilibrio del flujo de caja de EQT a menos de $2 por MMBtu, dándole una estructura de costos líder en sus pares. La empresa también destaca por su integración vertical, ya que también posee una importante infraestructura midstream. Si a esto le sumamos su plataforma de marketing líder y su sólido balance, se destaca entre los productores de gas.
Expand Energy es actualmente el mayor productor independiente de gas del país, aunque caerá al segundo lugar una vez que EQT cierre la compra de Range Resources. Expand Energy completó recientemente una importante adquisición: compró Twin Eagle para crear la empresa integrada de gas líder del país.
Sin embargo, en lugar de operar infraestructura midstream como EQT, Twin Eagle es un comercializador de gas líder. Al combinar empresas, Expand Energy tendrá una mayor capacidad para capturar el mayor valor de su producción de gas vendiendo una mayor cantidad en mercados premium. Antero Resources es más bien un productor exclusivo de gas. Tiene una estructura de bajo costo, mayor producción de líquidos de gas natural y un sólido programa de cobertura, que ayuda a reducir la volatilidad del flujo de efectivo.
La empresa tiene contratos con proveedores de servicios midstream para exportar una parte importante de su producción de NGL, así como contratos de exportación de GNL, que le permiten obtener precios superiores por su producción. Operan gasoductos que recolectan gas de los pozos y lo transportan a las instalaciones de procesamiento.
Además, poseen gasoductos de largo recorrido, terminales de almacenamiento de gas y otra infraestructura relacionada. La mayoría de estos activos operan bajo contratos de tarifa fija o estructuras de tarifas reguladas por el gobierno que les proporcionan flujos de efectivo muy estables. Kinder Morgan obtiene el 96% de sus flujos de efectivo de contratos take-or-pay, acuerdos basados en comisiones o coberturas de gas natural.
La empresa utiliza su flujo de caja estable para pagar un dividendo creciente e invertir en nuevos proyectos de capital de crecimiento. Williams también genera principalmente flujos de efectivo estables a partir de contratos de compraventa, acuerdos basados en tarifas y coberturas. También utiliza su flujo de caja estable para pagar un dividendo creciente e invertir en la expansión de sus operaciones.
Además de aumentar la capacidad de los gasoductos, Williams está invirtiendo en una terminal de exportación de GNL a lo largo de la costa del Golfo de Estados Unidos y en varias instalaciones de generación de energía a gas natural. Estos motores de crecimiento adicionales impulsarán un sólido crecimiento de las ganancias durante los próximos años. La demanda de gas natural está creciendo debido a la creciente demanda mundial de exportaciones y las crecientes necesidades de energía de los centros de datos de IA. Los inversores tienen muchas formas de ganar dinero con esta poderosa tendencia de crecimiento.
Los productores aportan las mayores ventajas al aumento de la demanda y los precios del gas, mientras que las empresas de infraestructura de gas como Cheniere, Kinder Morgan y Williams generan un flujo de caja más estable a partir de contratos a largo plazo. Dadas estas diferencias, los inversores deberían saber cómo genera dinero una acción de gas antes de agregarla a su cartera. Para que los inversores compren ahora… y Cheniere Energy no era uno de ellos. Las 10 acciones que hicieron el corte podrían producir retornos monstruosos en los próximos años. Stock Advisor tiene posiciones en EQT y Kinder Morgan.
The Motley Fool tiene posiciones y recomienda Cheniere Energy, EQT y Kinder Morgan. El Motley Fool tiene un